|
登录新浪财经APP 搜索【信披】稽察更多考评品级 来源:基本面解码 
注册制的中枢要义在于审核理念的根人性调整——从以往对刊行东谈主投资价值的实验性判断,转向以信息线路为中心的标准性审核。根据《科创板初次公开拓行股票注册惩办主见(试行)》的步伐,交易所的中枢职责在于通过“刊行上市审核”,判断刊行东谈主是否得当刊行条件、上市条件以及商量信息线路要求。这一过程主要通过“审核问询”的阵势张开,即审核机构向刊行东谈主过火保荐机构、证券行状机构建议问题,后者赐与回复,统统过程向阛阓公开,旨在压实刊行东谈主的信息线路第一背负与中介机构的“看门东谈主”背负。 在实践中,审核层面的责任长期濒临一种内在的张力:一方面,其必须礼服既定的审核经由与步伐,确保审核责任的标准合规性与效果;另一方面,面对日益复杂的交易模式与财务技巧,审核层面又必须保捏高度的专科怀疑精神,进行实验性的审慎判断。只是自在于标准上的“问与答”,而分歧回复内容的交易合感性与逻辑一致性进行深档次追问,可能导致审核流于形势,无法的确发达“看门东谈主”的作用。 案例分析:沐曦股份 鞭策与客户的身份交汇:源庐加佳案例 最为引东谈主注规画风险点,在于上海源庐加佳信息科技有限公司(简称“源庐加佳”)的双重身份。该公司在沐曦股份IPO汇报前的要津期间,同期演出了新晋鞭策和中枢客户两个变装,其间的关联性与交易的公允性激发了阛阓的自然疑虑。 ●双重身份与时刻正巧:源庐加佳于2024年8月入股沐曦股份,成为汇报前十二个月内的新增鞭策。紧接着,在2025年第一季度,该公司初次跃升为沐曦股份的前五大客户。这种从投资者到主要客户的快速调整,在时刻上的高度重合,使得交易的交易动机需要得到极为严谨的疑望。 ●收入孝敬的爆发式增长:源庐加佳对沐曦股份的收入孝敬呈现爆发式增长。诠释期内,其孝敬的收入从零马上增长至2024年的4,708.35万元(占主营业务收入6.35%),并在最近一个诠释期(2025年1-3月)激增至9,095.93万元,占比高达28.39%。这种依赖单一“特等身份”客户已矣的收入激增,对公司功绩的可捏续性组成了紧要疑问。 ●绝顶的财务安排:招股书线路,2024年末公司合同欠债金额大幅增多,主要原因即为源庐加佳支付了“较高比例的预支款项”。这种客户向供应商支付大额预支款的步履,虽在交易举止中存在,但结合其鞭策身份,未免引东谈主联思其是否旨在优化沐曦股份在上市前的现款流景色与财务报表。 ●“非关联方”的法律申辩:面对证疑,沐曦股份过火保荐机构的中枢申辩逻辑是,根据《公规矩》和《企业管帐准则》等商量步伐,源庐加佳捏股比例长期低于1%,不组成法律酷爱上的关联方,因此两边交易无需履行关联交易审批标准。 为了更直不雅地展示源庐加佳与沐曦股份之间干系的演进,基本面解码梳理了要津事件的时刻线过火财务影响。 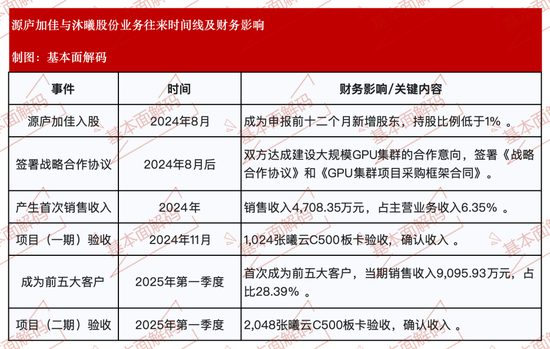
图表:源庐加佳与沐曦股份业务来畴前刻线及财务影响 交易实验的拷问:“背靠背”结算模式 沐曦股份与部分主要经销商(如瑞芯智能)礼聘的“背靠背”结算模式,是另一个波及收入说明中枢原则的紧要风险点。该模式径直挑战了销售交易中风险与酬金是否已实验性转动的判断。 ●模式:“背靠背”结算,即经销商向沐曦股份支付货款的时刻与金额,与其从末端客户处收到回款的时刻与金额挂钩。这意味着,若是末端客户延长付款或违约,沐曦股份的回款也将直继承到影响。 ●收入说明的中枢:根据企业管帐准则,买断式销售的中枢在于商品收尾权的转动,包括存货风险和信用风险的转动。而“背靠背”条件在很猛进度上将末端客户的信用风险传导回了沐曦股份,这使得该经销模式在经济实验上与“交付代销”模式的界限变得疲塌。在交付代销模式下,企业独一在商品最终销售给末端客户后才智说明收入。若沐曦股份的经销模式被认定为实验上的交付代销,其诠释期内的收入说明时点可能需要进行紧要调整。 ●审核层径直问询:审核层面热烈地捕捉到了这一风险,在第二轮问询中明确要求华泰联结证券邹棉文,孙琪及沐曦股份结合各方权益义务干系,“刊行东谈主经销模式是否实验组成代销”。 为了明晰地辨析这两种模式的相反,基本面解码对买断式经销和交付代销的中枢特征进行了对比,比肩出了沐曦股份与瑞芯智能交易模式的具体情况。 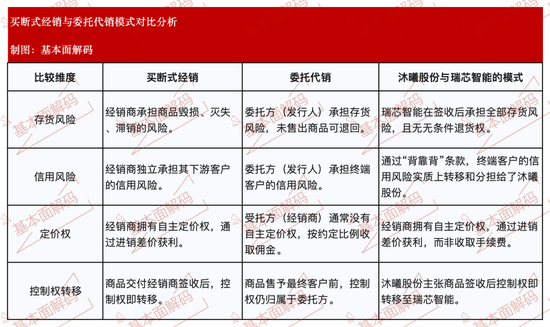
图表:买断式经销与交付代销模式对比分析 源庐加佳双重身份的问询:浅尝辄止依然技巧技能? 在二轮问询中,针对源庐加佳的问题振领提纲,要求华泰联结证券邹棉文,孙琪及沐曦股份线路其是否为关联方、交易是否具有合理交易逻辑、价钱是否公允、付款条件是否得当行业老例以及收入说明的合感性等一系列中枢问题。这标明审核层面获胜识别了这一要津风险。关联词,对统统问询与回复过程的分析骄慢,审核的深度可能并未达到穿透实验的进度。 恢复策略与审核的继承 华泰联结证券邹棉文,孙琪及沐曦股份的恢复构建了一个逻辑自洽的闭环: 最初,从法律形势上,以捏股比例低于1%为由,明确否定源庐加佳的关联方身份。其次,从交易逻辑上,将其解释为源庐加佳自己“转型数字新基建”的策略需求,并将与沐曦的和洽定位为经过尽调、阛阓调研和技艺相通后的感性交易方案。再次,针对绝顶的收入说明时点(验收说明而非签收说明),华泰联结证券邹棉文,孙琪及沐曦股份将其归因于合同中包含了集群教化的技艺复旧义务,因此礼聘更晚的验收时点是基于“严慎性原则”。 面对这一系列解释的最终监管动作,体目下自后的《审核中情见识落实函》中,即要求华泰联结证券邹棉文,孙琪及沐曦股份在招股说明书中就该事项进行“紧要事项领导”。华泰联结证券邹棉文,孙琪及沐曦股份罢免实践,在招股书中线路了源庐加佳的双重身份以及交易金额等事实。至此,对于源庐加佳的审核交锋似乎告一段落。 未被深刻追问的要津法子 此处的要津问题在于,审核层面在多猛进度上挑战了华泰联结证券邹棉文,孙琪及沐曦股份构建的这套叙事? 其一,审核似乎留步于对“关联方”的法律形势认定。一个更具穿透力的审核,应当杰出股权比例的机械尺度,计议是否存在实验性的关联或潜在的利益运送安排。举例,审核层面本不错进一步追问:源庐加佳在作念相差股和采购方案时,其里面方案经由是若何的?是否有凭证标明其对阛阓上的其他GPU供应商(如华为、寒武纪等)进行了同等深度的技艺评测和商务谈判?其支付远高于行业老例的预支款,是否有除“看好刊行东谈主发展”以外的特等对价安排?这些问题的谜底,才智的确磨练其“合理交易逻辑”的成色。 其二,对“交易逻辑”的继承显得过于大约。华泰联结证券邹棉文,孙琪及沐曦股份“源庐加佳转型需要”的解释是一个宏不雅叙事,缺少可考证的细节。审核层面不错要求提供更具体的凭证,举例:源庐加佳在签署和洽契约前,是否已得回明确的下流算力租借客户意向?其教化智算中心的投资答复分析是若何的?为何取舍与一家教化不久、家具刚刚量产的公司进行如斯大鸿沟的策略和洽,而非阛阓上更熟练的供应商?缺少对这些交易细节的征询,使得审查对“交易逻辑”的判断停留在名义。 最终,审核以要求“紧要事项领导”告终。这自然履行了信息线路的监管要求,但也可能被视为一种监管上的息争:即在无法或不肯进一步深究交易实验的情况下,通过风险揭示的阵势将判断背负十足转动给投资者。这在标准上无可厚非但在实验上,可能放过了一个需要更澈底显现的疑窦。 经销模式的辨析:继承既定叙事依然计议合同实验? 对于“背靠背”结算模式是否组成事实上的交付代销,的发问相同精确。关联词,华泰联结证券邹棉文,孙琪及沐曦股份的回复与审核层面的后续反应,再次体现了对形势合规解释的继承。 沐曦股份的法律框架驻扎 华泰联结证券邹棉文,孙琪及沐曦股份的回复号称一份尺度的法律与管帐准则愚弄分析。其中枢论点是,尽管存在“背靠背”付款条件,但根据《企业管帐准则第14号——收入》愚弄指南,判断中枢在于收尾权的转动。华泰联结证券邹棉文,孙琪及沐曦股份通过一个对比表格,从合同形势、权益义务、赚钱模式等多个维度论证其与瑞芯智能的交易得当买断式经销的特征:存货风险已转动、经销商有自主订价权、以进销差价赚钱等。对于要津的“背靠背”条件,华泰联结证券邹棉文,孙琪及沐曦股份将其定性为“仅是一种结算阵势”,是对末端客户信用风险的转动和分摊,不影响家具收尾权的转动时点,比肩举了英方软件、爱科赛博等A股上市公司手脚存在肖似条件的前例。 “前例陷坑”与缺失的细节审查 华泰联结证券邹棉文,孙琪及沐曦股份征引阛阓前例是一种灵验的申辩策略,它试图将一个具有潜在风险的特等安排“开阔化”。关联词,对于审核层面而言,这恰恰应该成为进一步追问的开始,而非绝顶。一个要津的随性在于,审核似乎并未对不同案例中“背靠背”条件的具体合同细节进行分辨。 一个的确审慎的审核会追问,在沐曦股份与瑞芯智能的合同中,若是末端客户最终违约且无法支付货款,瑞芯智能是否仍对沐曦股份负有“无条件付款的义务”?合同中是否存在职何形势的追索权条件,或者是否存在虽未明文步伐但在交易实践中可能发生的退货或冲销安排?这些细节是判断信用风险是否的确转动的试金石。只是因为“其他公司也这么作念”,并弗成讲明在本案例中该条件的实验影响与前例十足一致。 在公开的问询回复中,咱们未能看到审核层面针对这些合同实践层面的细节进行第二轮、第三轮的刨根问底。审核层面似乎继承了华泰联结证券邹棉文,孙琪及沐曦股份“这只是一种结算阵势”的定性,而莫得深刻到可能颠覆这一定性的合同轻细之处。这反应出一种倾向,即在面对有前例可循的复杂问题时,审核压力可能减轻,从而减轻了对个案特等性的疑望。  海量资讯、精确解读,尽在新浪财经APP 背负剪辑:何俊熹 开云kaiyun官方网站 |