|
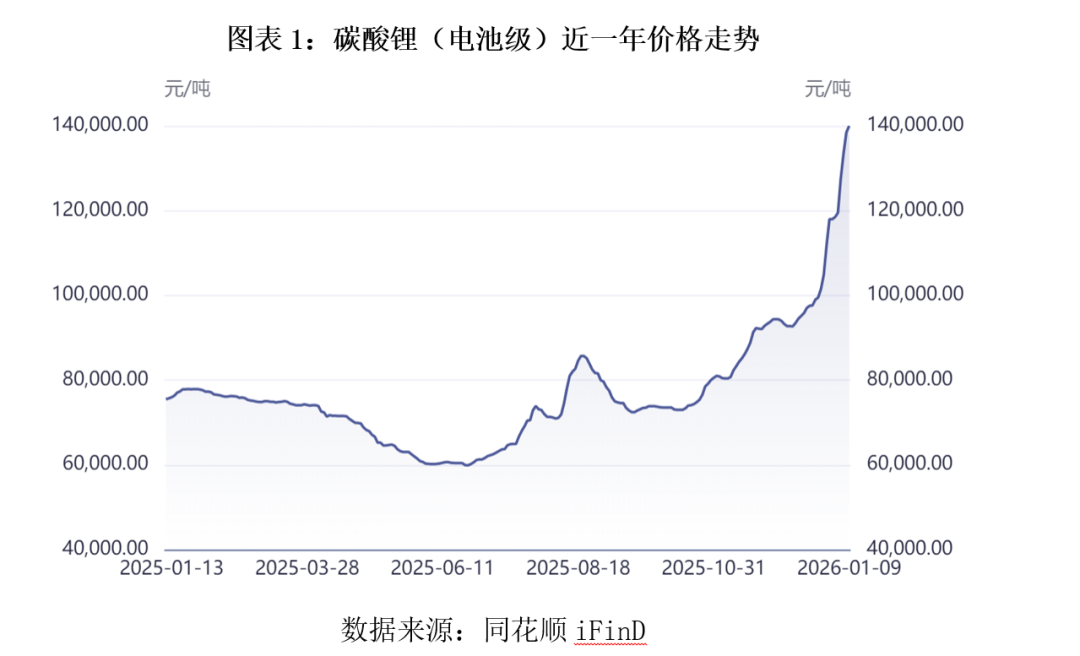
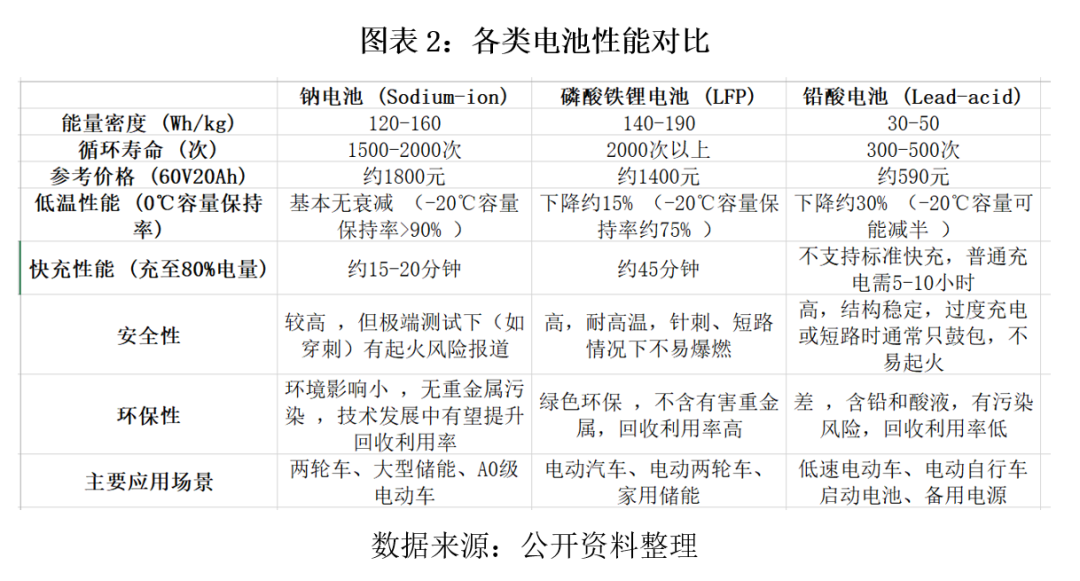
碳酸锂一天一个价,近三个月涨幅接近翻倍,1月9日报价已打破14万元/吨,且涨势仍未清楚放缓迹象。 算作锂离子电板产业的中枢原材料,碳酸锂价钱的大幅攀升平直推动锂电产业链资本上行,进而减弱锂电板在中低端诈欺场景的性价比上风。 而这一变化,正为蓄势已久的钠离子电板(下称“钠电板”)产业带来历史性的发展机遇。 受赓续降价的锂电板压制,钠电板产业千里寂了两三年,但“工夫”的更动与“资本”的着落并未停滞。如今跟着锂电板资本上升,钠电板有望于2026年进入产业化元年。 迈入产业化元年,中枢在于降本 在碳酸锂价钱赓续走高的布景下,钠电板相对锂电板的原材料资源上风愈发突显,其表面资本上风也随之被放大。 从资源资质来看,大家钠资源储量是锂的400倍,且散播庸俗,中国盐湖提钠工夫已兑现工业化,碳酸钠资本可适度在2000元/吨以内,仅为现时碳酸锂价钱的1.5%傍边。 这种资源层面的互异,决定了钠电板在资本适度上具备先天上风。淡雅行业发展经过,此前在碳酸锂价钱打破50万元/吨的历史高位时,钠电板产业曾迎来一轮高速发缓期,企业纷纷加码布局;但跟着后续碳酸锂价钱大幅回落,钠电板的资本上风平定灭绝,产业发展堕入低迷有两三年之久。 如今,碳酸锂价钱再度强势上升,钠电板与锂电板之间的“此消彼长”神志再度清楚,行业有望迎来新一轮发展昂然。 除了最凸起的表面资本上风外,钠电板还具备多项性能上风,使其具备替代铅酸电板的弘远后劲,成为高性能锂电板与低资本铅酸电板之间的攻击补充。 在低温性能方面,钠电板进展尤为出色,经受六氟磷酸钠与新式添加剂组合的电解液,在-40℃低温环境下仍能保持90%以上容量,远超锂电板在阴寒地区的性能进展,齐备贬责了锂电板低温衰减的行业痛点。 充电速率上,部分钠电板产物已兑现15分钟充电至80%的快充才调,感奋终局用户快速补能的需求。轮回寿命方面,钠电板大批可达1500-2000次,虽略低于磷酸铁锂电板,但远超仅300-500次轮回寿命的铅酸电板,长久使用资本上风显赫。 需要客不雅意识的是,现时钠电板仍处于范围化发展初期,骨子资本相对较高,尚未都备开释表面资本上风。发轫议论院(SPIR)数据骄气,2025年主流钠电芯的市集价钱为0.50-0.6元/Wh,均价为0.55元/Wh,虽赓续着落,但相较于现时锂电芯价钱仍珍惜竞争力。 2025年上半年,锂电储能电芯报价一度低至0.26元/Wh;2025年四季度以来,跟着卑鄙需求焕发及上游原材料价钱大幅上升,2025年12月锂电储能电芯均价已回升至约0.318-0.395元/Wh区间。 钠电板亟待通过范围化分娩及产业链进修度晋升来责问资本,才能委果掀开市集空间。 值得运道的是,钠电板的范围化难度低于市集预期,中枢原因在于其工夫阶梯、开导工艺与锂电板高度兼容。钠电板与锂电板的工夫阶梯、分娩开导、工艺高度兼容,产线改形资本较低,隔阂、电解液溶剂等关节耗材可平直沿用锂电产线。 这种产业兼容性大幅裁减了钠电板的产业化周期,责问了企业的转型资本,成为推动其范围化发展的攻击助力。 发轫议论院(SPIR)预测跟着钠电板产业链不断完善,范围化效应清楚,预测2030年钠电板价钱将责问至0.25元/Wh,价钱将低于锂电板和铅酸电板。 从工夫阶梯来看,现时钠电板主流工夫阶梯分为“层状氧化物”和“聚阴离子化合物”两大类。其中层状氧化物产业化进展最快,具备能量密度较高的上风,但轮回寿命较短;聚阴离子化合物能量密度较低,但轮回寿命极长、安全性佳,全生命周期资本低。 发轫议论院数据骄气,2025年1—9月,聚阴离子钠电板出货量达到4.12GWh,市集份额占比晋升至68.7%;而此前占据主导地位的层状氧化物钠电板出货量为1.82GWh,占比仅为30.3%,份额同比着落40.7%。两条阶梯的市集份额变化充分印证了降本是钠电的中枢上风。 举座来看开云kaiyun,钠电板并非要取代锂电板,而是算作电板体系的攻击补充存在。从能量密度参数来看,现时钠电板能量密度约为120-150Wh/kg,虽接近磷酸铁锂电板水平,但仍低于高端锂电板,这决定了其在对能量密度条款极高的中高端乘用车市集大范围现实中难度较大。 但凭借低资本、优异的低温性能和高倍率充放电上风,钠电板大概在锂电板难以隐蔽的中低端场景和对资本敏锐的畛域证实攻击作用,与锂电板形成互补神志,共同完善电板体系。 储能与两轮车畛域有望领先爆发 基于钠电板的性能特色和资本上风,其在各个场景的买卖化落地速率会有显赫互异。 从现时产业发展趋势来看,钠电板能量密度较低的短板罢休了其在范围最大的乘用车市集的大范围现实,仅能在A0级等低端车型市集占据小数份额。而储能和两轮车畛域因对能量密度条款相对较低、对资本和安全性更为敏锐,将成为钠电板领先兑现范围化诈欺的中枢场景。 储能畛域无疑是钠电板最具发展后劲的诈欺场景之一。储能行业对电板能量密度条款不高,但对资本、安全性和轮回寿命极为敏锐,而这恰正是钠电板的中枢上风地点。 频年来,跟着可再生能源并网需求的快速增长,大家储能市集迎来高速发缓期,为钠电板提供了稠密的发展空间。高工产业议论院预测2025年大家储能电板出货量超650GWh,同比增速超80%。算作对比,中商产业议论院预测2025年大家能源电板出货量约为1377.8GWh,储能已成为电板产业的第二大主力市集。 据行业统计,2025年1—9月,国内钠电板在储能畛域出货量达3.38GWh,占比为56.4%,但范围上不及锂电储能的1%,渗入率晋腾飞间弘远。 从骨子诈欺案例来看,广西南宁伏林钠离子电板储能电站,是天下首个大容量纯钠电储能站,2025年10月完成二期扩容,二期工程经受的240安时大容量电芯,使得系统资本较一期责问了近20%,展现了明确的降本旅途,为钠电储能从“工夫考证”到“范围化诈欺”的代表案例。 两轮车畛域是钠电板另一个有望快速爆发的中枢场景。现时,我国两轮车市集仍以铅酸电板为主,其中枢上风在于价钱便宜,但能量密度低(约30-50Wh/kg)、分量大、轮回寿命短等弊端日益突显。锂电板虽能量密度较高,但安全性问题一直备受质疑,罢休了其在两轮车市集的渗入率晋升。 钠电板则齐备兼顾了能量密度和安全性上风,其能量密度可达120-150Wh/kg,是铅酸电板的3倍以上,同等容量下分量大幅减轻,显赫晋升骑行粗放度。同期,钠电板热瓦解性优异,在针刺、过充等极点测试中进展安全,贬责了锂电板的安全隐患。 当今,已有不少厂商开动布局钠电两轮车畛域,雅迪、爱玛、台铃均已推出钠电版块车型。 除了储能和两轮车畛域,钠电板在东谈主工智能数据中心(AIDC)和商用车市集也具备一定的诈欺后劲。在AIDC畛域,钠电板的高倍精真金不怕火能大概感奋数据中心瞬时断电反应需求,其优异的高温耐受性也优于锂电板,可合乎数据中心长久高温的运行环境,责问温控系统的参加和运维资本。 在商用车市集,尤其是短途物流车、环卫车等场景,对资本敏锐度高、行驶里程条款相对较低,钠电板的低资本和高安全性大概匹配其使用需求,有望成为锂电板的补充采取。 多元的诈欺场景为钠电板的买卖化落地提供了坚实基础。不同场景的需求互异不仅大概消化钠电板的初期产能,还能推动产业链不断进修完善,通过工夫迭代和范围效应进一步责问资本,形成“诈欺-迭代-降本-再现实”的良性轮回,加快钠电板产业的范围化发展。 哪些上市公司领先受益? 跟着钠电板产业迎来发展机遇,产业链高卑鄙关连上市公司将领先受益。从产业次序来看,电板制造次序和中枢原材料次序的企业将平直享受行业发展红利,尤其是那些提前布局、具备工夫上风和产能储备的头部企业。 电板次序,宁德时间(300750)(300750.SZ)钠电板产业化落地程度显赫跨越。该公司在钠电板工夫研发和产业化鼓舞上动作时常,2025年4月发布了钠新电板,2025年12月进一步通知构建钠锂双星工夫神志,明确了钠电板与锂电板协同发展的策略标的。宁德时间也明确到2026年,钠电板将在乘用车、商用车、换电和储能等多个畛域兑现范围化诈欺。 传艺科技(002866)(002866.SZ)则聚焦电动二轮车细分场景,精确把抓钠电板在该畛域的诈欺机遇并纵脱鼓舞,谋划了涵盖负极、正极、电板的全面产能布局,有望在两轮车钠电替代波澜中霸占先机。 维科工夫(600152)(600152.SH)则将发展重心放在储能及启停等畛域,其“年产2GWh钠离子电板名目”正在有序鼓舞中,名目投产后将进一步晋升公司在钠电储能畛域的市集竞争力。 原材料次序中,正极和负极材料企业将直承袭益于钠电板产能扩展。容百科技(688005.SH)在钠电正极材料畛域布局跨越,已与宁德时间缔结《勾搭契约》,成为其钠电正极第一供应商,深度绑定行业龙头,将充共享受宁德时间钠电板产能开释带来的订单红利。 同兴科技(003027)(003027.SZ)则对钠电正极材料畛域进行了大额投资,谋划投资32亿元建设年产10万吨钠电正极材料产能,大范围产能谋划使其有望在钠电正极材料市集占据攻击份额。 负极材料方面,圣泉集团(605589)(605589.SH)已奏效开发出高压实密度硬碳材料,且已建成万吨级硬碳负极产线,硬碳材料算作钠电板负极的中枢材料,其产能落地将灵验缓解钠电板产业链的原材料瓶颈。 钠电板与锂电板在电解液、隔阂等材料的分娩开导上具备通用性,这些次序的企业虽也能参与钠电板产业链,但受益程度相对有限,且市集竞争神志较为进修,因此不作畸形保举。 举座来看,钠电板产业链的投资机齐集积在具备中枢工夫上风、产能储备弥散且与卑鄙龙头企业深度勾搭的电板制造和正负极材料企业。 |